عصر قم - جنگ و محدودیتهای سفر، نقشه ضریب اشغال هتلها و مراکز اقامتی ایران را تغییر داده است.
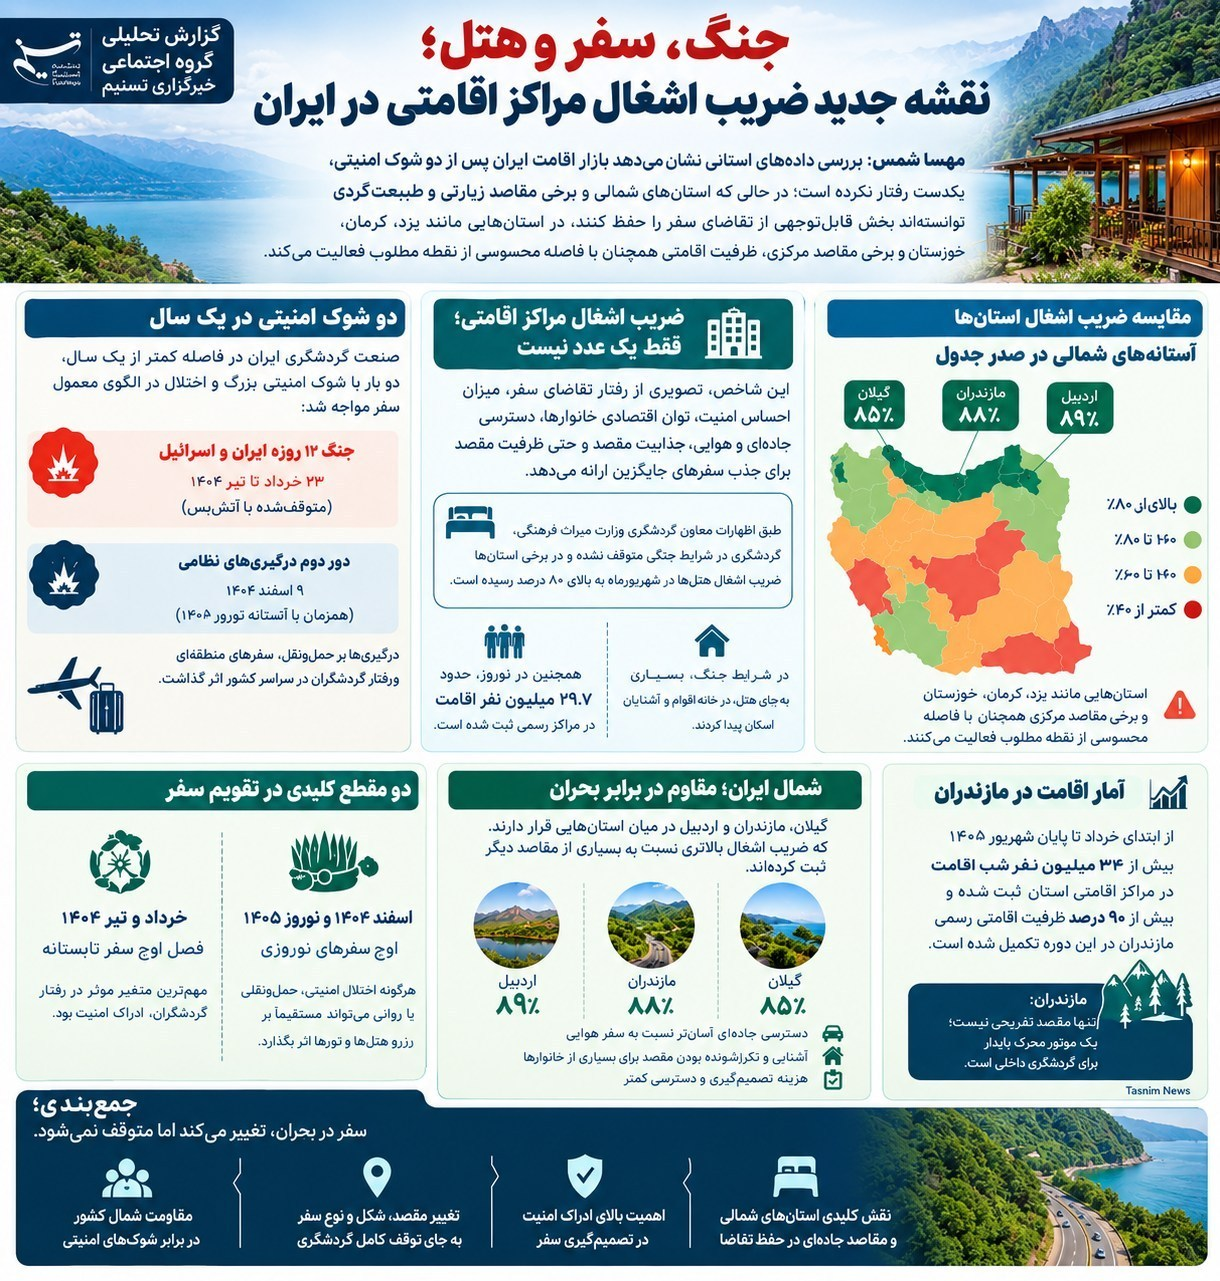
صنعت گردشگری ایران در فاصله کمتر از یک سال، دو بار با یک شوک بزرگ امنیتی و اختلال در الگوی معمول سفر مواجه شد؛ نخستین بار از 23 خرداد 1404 با آغاز جنگ 12 روزه اسرائیل علیه ایران و سپس از 9 اسفند 1404 با آغاز دور جدید جنگ تحمیلی آمریکا و رژیم صهیونیستی علیه کشورمان. درگیری نخست پس از 12 روز با آتشبس متوقف شد و دور دوم نیز از پایان فوریه 2026 آغاز شد و پیامدهای آن در حوزه حملونقل و سفر منطقهای بازتاب گستردهای داشت و ادامه دارد.
در چنین شرایطی، بررسی «ضریب اشغال مراکز اقامتی» صرفاً یک شاخص آماری برای سنجش عملکرد هتلها نیست؛ این شاخص در واقع تصویری از رفتار تقاضای سفر، میزان احساس امنیت مسافران، توان اقتصادی خانوارها، دسترسی جادهای و هوایی، جذابیت مقصد و حتی ظرفیت مقصد برای جذب سفرهای جایگزین ارائه میدهد.
جنگ لزوماً به معنای توقف کامل گردشگری نیست، اما شکل، مقصد و نوع سفر را تغییر میدهد؛ این نکته از آن جهت اهمیت دارد که معاون گردشگری وزارت میراث فرهنگی نیز در تازهترین اظهارات خود اعلام کرده است که گردشگری در شرایط جنگی متوقف نشده و در برخی استانها ضریب اشغال هتلها در شهریورماه به بالای 80 درصد رسیده است. او همچنین از ثبت حدود 29.7 میلیون نفر اقامت در مراکز رسمی در بازه نوروز خبر داده و گفته است در شرایط جنگی بخشی از مسافران ترجیح دادهاند به جای مراکز اقامتی رسمی، در خانه اقوام و آشنایان اسکان پیدا کنند.
این گزاره دوم، کلید فهم بخشی از رفتار بازار اقامت در دوره بحران است: کاهش ضریب اشغال رسمی الزاماً به معنای کاهش متناسب تعداد سفر نیست؛ بلکه ممکن است بخشی از تقاضا از هتل و اقامتگاه رسمی به خانههای شخصی، اقامت نزد بستگان یا سایر اشکال غیررسمی انتقال پیدا کند.
دو جنگ، یک بازار گردشگری؛ اما دو اثر متفاوت
جنگ 12روزه خرداد و تیر 1404 در زمانی رخ داد که بازار گردشگری کشور در آستانه فصل تابستان قرار داشت؛ فصلی که در حالت عادی برای بسیاری از استانهای شمالی، غربی و مناطق طبیعتگردی اهمیت ویژهای دارد.
در آن مقطع، مهمترین متغیر مؤثر بر رفتار گردشگران نه قیمت و حتی جذابیت مقصد، بلکه ادراک امنیت بود. گزارشهای میدانی منتشرشده در همان روزهای جنگ از خروج بخشی از ساکنان شهرهای در معرض حملات و حرکت آنها به سمت شهرهای دیگر حکایت داشت؛ در عین حال، پس از اعلام آتشبس، بخشی از این جمعیت به شهرهای خود بازگشتند.
این جابهجایی جمعیت یک پیام مهم برای تحلیل صنعت اقامت دارد: در شرایط بحران، مرز میان گردشگر ، مسافر و جمعیت جابهجاشده به دلیل ناامنی میتواند برای مدتی در رفتار اقامتگاهها کمرنگ شود.
از سوی دیگر، دور دوم جنگ در 9 اسفند 1404 آغاز شد؛ یعنی درست در آستانه نوروز 1405. این زمانبندی اهمیت زیادی دارد، زیرا نوروز مهمترین دوره فصلی سفر داخلی ایران است و هر اختلال امنیتی، حملونقلی یا روانی در این بازه میتواند مستقیماً بر رزرو هتلها، تورها، اقامتگاههای بومگردی و سایر تأسیسات گردشگری اثر بگذارد. گزارش رویترز در 28 فوریه 2026 نیز از اختلال شدید در حملونقل هوایی منطقه و تعلیق پروازهای متعدد پس از آغاز حملات خبر داد.
در واقع، گردشگری ایران در این دوره با دو شوک در دو مقطع متفاوت از چرخه سفر روبهرو شد؛ نخستین شوک در ابتدای تابستان و دومین شوک در آستانه نوروز . همین مسئله باعث میشود مقایسه ساده اعداد ضریب اشغال بدون توجه به تقویم، شرایط امنیتی و نوع مقصد، تصویر ناقصی از وضعیت گردشگری ارائه کند.
شمال ایران؛ تقاضایی که بحران هم نتوانست بهطور کامل متوقف کند
یکی از مهمترین یافتههای دادههای مورد بررسی، مقاومت بالای مقاصد شمالی در برابر شوکهای بیرونی است. در دادههای ارائهشده، گیلان، مازندران و اردبیل در میان استانهایی قرار دارند که ضریب اشغال بالاتری نسبت به بسیاری از مقاصد دیگر ثبت کردهاند.
در مورد ضریب اشغال مراکز اقامتی گیلان، عدد 85 درصد، مازندران 88 درصد و اردبیل 89 درصد ثبت شده است. این ارقام نشان میدهد که حتی در شرایطی که اقتصاد سفر تحت فشار قرار گرفته و نااطمینانی سیاسی و امنیتی افزایش یافته، مقاصدی با ویژگیهای خاص همچنان توان جذب تقاضای بالا را دارند.
البته این ارقام باید در کنار ماهیت سفر به این استانها تحلیل شود. سفر به شمال ایران در بخش بزرگی از بازار داخلی، وابستگی کمتری به پرواز دارد و جاده مهمترین مسیر دسترسی به این مقاصد است. در شرایطی که حملونقل هوایی ممکن است تحت تأثیر محدودیتهای امنیتی قرار گیرد، مقاصد جادهای میتوانند بخشی از تقاضا را حفظ کنند.
علاوه بر این، شمال کشور برای بخش بزرگی از خانوارهای ایرانی یک مقصد آشنا و تکرارشونده است. گردشگر برای انتخاب گیلان، مازندران یا اردبیل الزاماً نیازمند تصمیمگیری پیچیده، برنامهریزی طولانی یا خرید یک بسته سفر بینالمللی نیست. این موضوع در بحران اهمیت پیدا میکند: هرچه هزینه تصمیمگیری و هزینه دسترسی به یک مقصد پایینتر باشد، احتمال حفظ بخشی از تقاضا بیشتر است.
آمارهای منتشرشده در شهریور 1405 نیز نشاندهنده تقاضای بالای سفر به شمال کشور است. در مازندران، از ابتدای خرداد تا پایان شهریور نزدیک به 34 میلیون نفرشب اقامت ثبت شده و بیش از 90 درصد ظرفیت اقامتی رسمی استان در این دوره تکمیل شده است.
این دادهها نشان میدهد شمال ایران در بازار گردشگری داخلی، صرفاً یک مقصد تفریحی نیست؛ بلکه به نوعی بازار تثبیتشده سفر داخلی تبدیل شده است. اما همه استانها از یک الگو پیروی نمیکنند؛ اگر شمال کشور یک قطب تقاضاست، دادههای استانهای مرکزی و جنوبی نشان میدهد که بازار اقامت در ایران بهشدت ناهمگن است. برای نمونه، در دادههایی که در اختیار خبرگزاری تسنیم قرار گرفته است، کرمان، یزد و خوزستان در سطوح پایینتری نسبت به استانهای شمالی قرار دارند.
در مورد یزد، عدد 20 درصد در یکی از دورههای مورد بررسی ثبت شده و برای خوزستان 26 درصد و کرمان 20 درصد نیز ارقام پایینتری مشاهده میشود. این اختلاف را نمیتوان صرفاً با جنگ توضیح داد.
ضریب اشغال یک هتل تابع مجموعهای از عوامل است؛ فصل سفر، ساختار بازار مقصد، تعداد تختهای موجود، گردشگری خارجی، سفرهای کاری، سفرهای زیارتی، رویدادها، وضعیت اقتصادی خانوار، قیمت اقامت، دسترسی، تبلیغات مقصد و حتی آبوهوا.
بنابراین اگر استانی ضریب اشغال 20 یا 30 درصدی دارد، لزوماً نمیتوان نتیجه گرفت که گردشگری آن استان در بحران شکست خورده است. ممکن است ساختار عرضه اقامتی آن استان به گونهای باشد که ظرفیت زیادی در برابر تقاضای محدود قرار گرفته باشد.
از سوی دیگر، یک ضریب اشغال بالا نیز الزاماً به معنای رونق کامل گردشگری نیست؛ زیرا ممکن است افزایش نرخ اشغال ناشی از ظرفیت محدود اقامتی باشد. این نکته برای سیاستگذاری گردشگری اهمیت زیادی دارد؛ ضریب اشغال باید همیشه همراه با تعداد تخت، تعداد اقامت، مدت اقامت، قیمت اتاق و تعداد گردشگران تحلیل شود.
اصفهان؛ نمونهای از شکنندگی مقصد شهری
اصفهان از جمله مقاصدی است که رفتار ضریب اشغال آن را باید جداگانه بررسی کرد. این شهر بهدلیل برخورداری از میراث جهانی، بناهای تاریخی، موزهها، صنایع دستی و جایگاه آن در گردشگری فرهنگی، یکی از مهمترین مقاصد گردشگری ایران است؛ اما بخش قابلتوجهی از بازار آن به سفرهای برنامهریزیشده، تورها، گردشگران خارجی، رویدادها و سفرهای فرهنگی وابسته است.
در چنین بازاری، بحران امنیتی میتواند اثر بیشتری بر تصمیم سفر داشته باشد. از سوی دیگر، در شهریور 1405 معاون گردشگری وزارت میراث فرهنگی ضریب اشغال هتلهای اصفهان را 75 درصد اعلام کرد؛ در حالی که رقم سال قبل 80 درصد عنوان شده بود.
این اختلاف نشان میدهد که حتی در یک مقصد مهم فرهنگی، بازگشت تقاضا الزاماً به معنای بازگشت آن به سطح قبلی نیست. اصفهان همچنین یک مثال مهم برای تفکیک تعداد سفر از نوع سفر است. اگر بازار سفرهای خارجی یا تورهای گروهی دچار افت شود، ممکن است بازار سفر داخلی بخشی از آن را جبران کند؛ اما ترکیب درآمدی هتلها تغییر خواهد کرد.
به بیان دیگر، ممکن است یک اتاق همچنان فروخته شود، اما مشتری، مدت اقامت، نرخ پرداختی و خدمات جانبی او متفاوت باشد. بنابراین برای سنجش واقعی آثار جنگ بر گردشگری، صرفاً نباید پرسید چند درصد اتاقها پر بودهاند؟ بلکه باید پرسید چه کسی، با چه قیمتی، برای چند شب و با چه هدفی اتاق را اشغال کرده است؟
گردشگری زیارتی؛ انعطافپذیر اما وابسته به رفتار جمعی
استانهای زیارتی نیز الگوی خاص خود را دارند. در دادههای ارائهشده، قم با رقم 15 درصد در یکی از دورههای مورد اشاره قرار گرفته است. در عین حال، دادههای منتشرشده از وضعیت شهریور 1405 از ضریب اشغال حدود 80 درصدی در قم حکایت دارد. این فاصله بهخوبی نشان میدهد که بازار یک مقصد میتواند در فاصله زمانی کوتاه تغییر جدی کند.
قم بهدلیل وابستگی زیاد به سفرهای زیارتی و خانوادگی، از یک سو ظرفیت بازگشت سریع تقاضا را دارد و از سوی دیگر در شرایط نااطمینانی، بخشی از سفرهای برنامهریزیشده ممکن است به تعویق بیفتد.
در اینجا نیز یک عامل کلیدی وجود دارد, قیمت و مدت اقامت . بخش مهمی از سفرهای زیارتی، بهویژه سفرهای خانوادگی، لزوماً با اقامت هتلی همراه نیست و ممکن است در خانه اقوام، زائرسراها یا سایر مراکز انجام شود.
بنابراین ضریب اشغال هتل در شهرهای زیارتی، تنها بخشی از تصویر واقعی تقاضای سفر را نشان میدهد. نکته کلیدی تحلیل این آمار این است که جنگ فقط تقاضا را کم نمیکند، مسیر تقاضا را تغییر میدهد
در ادبیات اقتصادی، وقتی یک بحران رخ میدهد، نخستین انتظار کاهش تقاضاست. اما در گردشگری، ماجرا پیچیدهتر است. بحران میتواند؛ سفر خارجی را به سفر داخلی تبدیل کند؛ سفر هوایی را به سفر زمینی تبدیل کند؛ سفر دور را به سفر نزدیک تبدیل کند؛ سفر چندروزه را به سفر کوتاه تبدیل کند؛ هتل را به خانه اقوام تبدیل کند؛ مقصد شهری را به مقصد طبیعتگردی تبدیل کند و سفر برنامهریزیشده را به سفر لحظهای تبدیل کند.
در واقع، بازار سفر ممکن است کوچک شود، اما همزمان بازتوزیع نیز شود. اظهارات معاون گردشگری درباره نوروز 1405 دقیقاً از همین منظر قابل توجه است؛ او اعلام کرده که حدود 29.7 میلیون نفر در اقامتگاههای رسمی اسکان داشتهاند، اما در شرایط جنگی بخشی از مردم بهدلیل نامشخص بودن شرایط ترجیح دادهاند در خانه اقوام و آشنایان اقامت کنند.
این یعنی کاهش یا افزایش ضریب اشغال رسمی باید در کنار ضریب اشغال غیررسمی نیز دیده شود؛ شاخصی که فعلاً تصویر جامعی از آن در دسترس عموم نیست.
چرا برخی مقاصد برنده بحران میشوند و برخی دیگر آسیبپذیرترند؟
بدون استفاده از ادبیات رتبهبندی، میتوان چند ویژگی مشترک میان مقاصدی که در دادهها ضریب اشغال بالاتری دارند شناسایی کرد.
1. دسترسی جادهای
مقاصدی که بخش عمده بازار آنها از طریق خودرو شخصی قابل دسترسی است، در زمان اختلال پروازها مزیت نسبی پیدا میکنند.
2. فاصله کمتر از مراکز جمعیتی
استانهای نزدیک به تهران و کلانشهرها میتوانند بخشی از تقاضای سفرهای کوتاه را جذب کنند.
3. سفر خانوادگی
در سفرهای خانوادگی، مقصدهای آشنا معمولاً نسبت به مقصدهای جدید مقاومت بیشتری در برابر شوکهای اقتصادی دارند.
4. تنوع اقامت
استانهایی که علاوه بر هتل، ویلا، اقامتگاه بومگردی، خانهمسافر و سایر شکلهای اقامت را دارند، انعطاف بیشتری در پاسخ به تغییر تقاضا نشان میدهند.
5. تنوع جاذبه
استانی که فقط به یک جاذبه وابسته نباشد، در برابر بحران مقاومتر است؛ زیرا میتواند تقاضای طبیعتگردی، فرهنگی، زیارتی، تفریحی یا خانوادگی را همزمان جذب کند.
چالش پنهان هتلها؛ اشغال بالا لزوماً به معنای سود بالا نیست
یکی از خطاهای رایج در تحلیل صنعت هتلداری، یکی گرفتن ضریب اشغال و رونق اقتصادی است. فرض کنیم هتلی به ضریب اشغال 80 درصد برسد. اگر هزینههای انرژی، مواد غذایی، حقوق نیروی انسانی، حملونقل، تعمیرات و تأمین کالا افزایش یافته باشد، ممکن است درآمد اسمی هتل بالا رفته باشد اما حاشیه سود آن به همان نسبت افزایش پیدا نکرده باشد.
معاون گردشگری نیز در شهریور 1405 افزایش هزینههای حملونقل، خوراک و اقامت را تأیید کرده و گفته است مراکز اقامتی با افزایش هزینههای مواد غذایی، خدمات و نیروی انسانی مواجه هستند.
بنابراین صنعت اقامت ایران اکنون با یک معادله دوطرفه مواجه است؛ از یک سو باید اتاقها پر شوند؛ از سوی دیگر باید قیمت خدمات به اندازهای باشد که هزینههای فزاینده را پوشش دهد، بدون اینکه افزایش قیمت باعث خروج مسافر از بازار شود.
این تعادل بهخصوص برای هتلهای سه و چهار ستاره اهمیت دارد؛ زیرا بخش عمده بازار آنها به قدرت خرید خانوار ایرانی وابسته است.
بحران دوم؛ ضربهای که در حساسترین زمان سال وارد شد
اگر جنگ خرداد 1404 یک شوک تابستانی بود، جنگ اسفند 1404 از نظر گردشگری در زمان حساستری رخ داد. 9 اسفند، تنها چند هفته با آغاز سفرهای نوروزی فاصله داشت. این در حالی بود که صنعت گردشگری، هتلها، دفاتر خدمات مسافرتی، حملونقل و مراکز تفریحی برای یکی از مهمترین دورههای درآمدی سال آماده میشدند.
گزارشهای منتشرشده در آغاز درگیری دوم نشان داد که اختلال در پروازها فقط محدود به ایران نبود و بخش قابلتوجهی از شبکه حملونقل هوایی منطقه تحت تأثیر قرار گرفت.
برای گردشگری، این مسئله اهمیت مضاعف دارد؛ زیرا سفر یک محصول واحد نیست. اگر پرواز لغو شود، رزرو هتل نیز ممکن است لغو شود؛ اگر مسیر جادهای ناامن تلقی شود، رستوران، اقامتگاه، موزه، فروشگاه صنایع دستی و جاذبه مقصد نیز همگی بخشی از تقاضای خود را از دست میدهند. در مقابل، اگر مقصدی بتواند با مسیرهای زمینی، بازار منطقهای و سفرهای کوتاه داخلی به فعالیت ادامه دهد، بخشی از شوک را جذب خواهد کرد.
دادهها چه چیزی درباره تابآوری گردشگری ایران میگویند؟
مجموعه اعداد مورد بررسی را میتوان از منظر تابآوری نیز خواند. تابآوری به این معنا نیست که گردشگری از بحران آسیب نمیبیند؛ بلکه به این معناست که پس از شوک، توان بازگشت به فعالیت را دارد.
در این چارچوب، مشاهده ضریبهای بالا در گیلان، مازندران، اردبیل و برخی استانهای دیگر نشان میدهد تقاضای داخلی هنوز ظرفیت قابل توجهی دارد.
از سوی دیگر، فاصله زیاد میان برخی استانها نشان میدهد که گردشگری ایران هنوز از یک بازار ملی یکپارچه برخوردار نیست و بسیاری از استانها به بازارهای محدود و مشخصی وابستهاند. این وابستگی در بحران تبدیل به نقطه آسیبپذیری میشود.
استانی که عمده گردشگران آن از یک بازار خاص، یک فصل خاص یا یک نوع سفر خاص تأمین میشوند، در برابر یک شوک ناگهانی آسیبپذیرتر است. اما مقصدی که همزمان بتواند گردشگر خانوادگی، طبیعتگرد، زیارتی، فرهنگی، تجاری و رویدادی جذب کند، ابزارهای بیشتری برای جبران افت یک بازار در اختیار دارد.
سیاستگذاری پس از دو شوک؛ گردشگری نیازمند نقشه بحران است
دو دوره جنگ نظامی علیه ایران در فاصله کمتر از یک سال، ضرورت تدوین برنامه مدیریت بحران گردشگری را بیش از گذشته نمایان کرده است. این برنامه نباید صرفاً به زمان وقوع جنگ محدود باشد.
وزارت میراث فرهنگی و فعالان گردشگری نیازمند سازوکاری هستند که از مرحله پیشگیری تا بازگشت بازار را پوشش دهد:
مرحله نخست؛ پایش:
رصد روزانه رزروها، لغو سفرها، پروازها، ورودی جادهای، اقامت و وضعیت مراکز اقامتی.
مرحله دوم؛ ارتباطات:
ارائه اطلاعات دقیق و بهروز درباره وضعیت مسیرها و مقصدها برای جلوگیری از شکلگیری تصمیمهای هیجانی و لغو گسترده سفر.
مرحله سوم؛ حمایت از کسبوکار:
حمایت مالی و بیمهای از هتلها، اقامتگاهها و دفاتر خدمات مسافرتی در دوره افت تقاضا.
مرحله چهارم؛ تحریک تقاضا:
پس از فروکش کردن بحران، استفاده از رویدادها، تخفیفها، اعتبار سفر و بستههای اقساطی برای بازگرداندن تقاضا.
در همین راستا، وزارت میراث فرهنگی در سال 1405 طرحهایی مانند کارت سفر را برای تحریک تقاضای داخلی دنبال کرده است. طبق اعلام معاون گردشگری، این اعتبار میتواند بر اساس اعتبارسنجی بانکی به افراد اختصاص پیدا کند و برای خرید خدمات گردشگری مورد استفاده قرار گیرد.
از ضریب اشغال به داشبورد ملی گردشگری
یکی از مهمترین نیازهای امروز صنعت گردشگری ایران، عبور از آمارهای مقطعی است. وقتی گفته میشود ضریب اشغال یک استان 80، 90 یا 95 درصد است، باید مشخص باشد, تعداد تخت موجود چقدر است؟ چند تخت فعال بوده؟ چند نفرشب اقامت ثبت شده؟ متوسط مدت اقامت چقدر بوده؟ نرخ متوسط اتاق چقدر بوده؟ سهم گردشگر داخلی و خارجی چه میزان است؟ چه تعداد مسافر در اقامتگاه رسمی و چه تعداد در اقامتگاه غیررسمی ماندهاند؟ لغو رزروها چه میزان بوده؟ سفرهای جادهای و هوایی چه تغییری کردهاند؟ و در نهایت، درآمد واقعی بخش اقامت چقدر تغییر کرده است؟
معاون گردشگری نیز اخیراً بر ضرورت شفافیت آماری تأکید کرده و از برنامه برای تقویت دادهکاوی در حوزه گردشگری سخن گفته است. همچنین تکمیل حسابهای اقماری گردشگری در دستور کار قرار گرفته تا سهم واقعی گردشگری در اقتصاد و اشتغال کشور دقیقتر مشخص شود.
این مسیر میتواند نقطه آغاز یک تحول مهم در مدیریت گردشگری باشد؛ زیرا صنعت گردشگری بدون داده دقیق، در شرایط عادی هم با مشکل مواجه است و در شرایط بحرانی، تصمیمگیری بدون داده میتواند هزینههای بسیار بیشتری ایجاد کند.
شمال شلوغ، جنوب و مرکز متفاوت؛ نقشه گردشگری ایران در حال تغییر است
اگر دادههای استانی را کنار هم قرار دهیم، یک واقعیت مهم نمایان میشود: گردشگری ایران در شرایط بحران به سمت مقاصد در دسترستر، آشناتر و قابل پیشبینیتر متمایل میشود.
شمال کشور از مزیت طبیعی، دسترسی جادهای و تقاضای خانوادگی برخوردار است. مقاصد زیارتی نیز به پشتوانه تقاضای خاص خود قابلیت بازگشت دارند. شهرهای تاریخی و فرهنگی، اما برای بازگشت کامل بازار نیازمند ثبات بیشتر، رویداد، حملونقل و تقویت بازارهای جایگزین هستند.
این به معنای حذف گردشگری فرهنگی یا خارجی نیست؛ بلکه به این معناست که در زمان بحران، سبد سفر مردم تغییر میکند. معاون گردشگری نیز اعلام کرده است که حتی در دوره جنگ 12روزه، ورود گردشگران از برخی کشورها بهطور کامل متوقف نشده است و در سال 1405 نیز گردشگری خارجی ادامه داشته است.
بنابراین تصویر واقعی نه توقف گردشگری است و نه بازگشت کامل به شرایط عادی ؛ بلکه چیزی میان این دو است: گردشگری در حال تطبیق با شرایط جدید است.
گردشگری ایران بعد از دو جنگ
دو جنگ در فاصله کمتر از یک سال، صنعت گردشگری ایران را با آزمونی جدی مواجه کرده است؛ اما دادههای ضریب اشغال نشان میدهد نتیجه این آزمون برای همه استانها یکسان نبوده است؛ برخی مقاصد توانستهاند تقاضای بالایی حفظ کنند؛ برخی دیگر با ظرفیت خالی مواجه شدهاند و برخی نیز پس از افت اولیه، توانستهاند بخشی از بازار را بازیابی کنند.
از این منظر، ضریب اشغال را باید نه بهعنوان یک عدد منفرد، بلکه بهعنوان شاخصی از تغییر رفتار سفر ایرانیان خواند. جنگ، سفر را الزاماً حذف نمیکند؛ آن را جابهجا میکند.
مسافر ممکن است به جای هواپیما، خودرو شخصی را انتخاب کند؛ به جای سفر خارجی، مقصد داخلی را برگزیند؛ به جای هتل، خانه اقوام را انتخاب کند؛ به جای یک سفر طولانی، چند سفر کوتاه انجام دهد و به جای مقصدی که نیازمند برنامهریزی پیچیده است، به مقصدی آشنا و در دسترس برود.
به همین دلیل، آینده گردشگری ایران پس از دو شوک امنیتی، بیش از هر چیز به توانایی صنعت برای تطبیق با رفتار جدید مسافر وابسته است. اگر سیاستگذار بتواند دادههای اقامت، حملونقل، هزینه سفر، امنیت مقصد و رفتار مصرفکننده را در یک سامانه واحد تحلیل کند، میتوان از وضعیت فعلی نه فقط برای عبور از بحران، بلکه برای بازطراحی بازار گردشگری کشور استفاده کرد.
در این میان، حمایت از مراکز اقامتی در استانهایی که ظرفیت خالی دارند باید در کنار مدیریت ظرفیت استانهای پرتراکم دنبال شود؛ زیرا یک نسخه واحد برای همه کشور کارایی ندارد.
همزمان، مقاصد پرتراکم نیز با مسئله دیگری مواجهاند: مدیریت ازدحام و جلوگیری از فشار بیش از ظرفیت بر زیرساختهای محلی. آمار مازندران در شهریور 1405، با نزدیک به 34 میلیون نفرشب اقامت از ابتدای خرداد، نمونه روشنی از این مسئله است.
در نهایت، اگر قرار باشد گردشگری ایران در برابر بحرانهای بعدی مقاومتر باشد، سیاستگذاری باید از واکنش به کاهش ضریب اشغال به سمت مدیریت هوشمند جریان سفر حرکت کند؛ یعنی پیش از آنکه اتاقها خالی شوند، تغییر رفتار مسافر شناسایی شود و پیش از آنکه یک مقصد با کمبود تقاضا مواجه شود، بازارهای جایگزین برای آن تعریف شود.
ایران هنوز بازار بزرگ گردشگری داخلی دارد؛ اما تجربه دو جنگ نشان داده است که این بازار بزرگ، الزاماً به شکل سابق سفر نمیکند. مسئله اصلی صنعت گردشگری در مرحله بعد، فقط جذب گردشگر بیشتر نیست؛ شناخت دقیقتر مسافری است که در شرایط جدید، مقصد، زمان، شیوه سفر و محل اقامت خود را چگونه انتخاب میکند.
منبع:
تسنیم